
Cuando las cripto ya no quieren poner su logo: el intento de Tether de comprar la Juventus
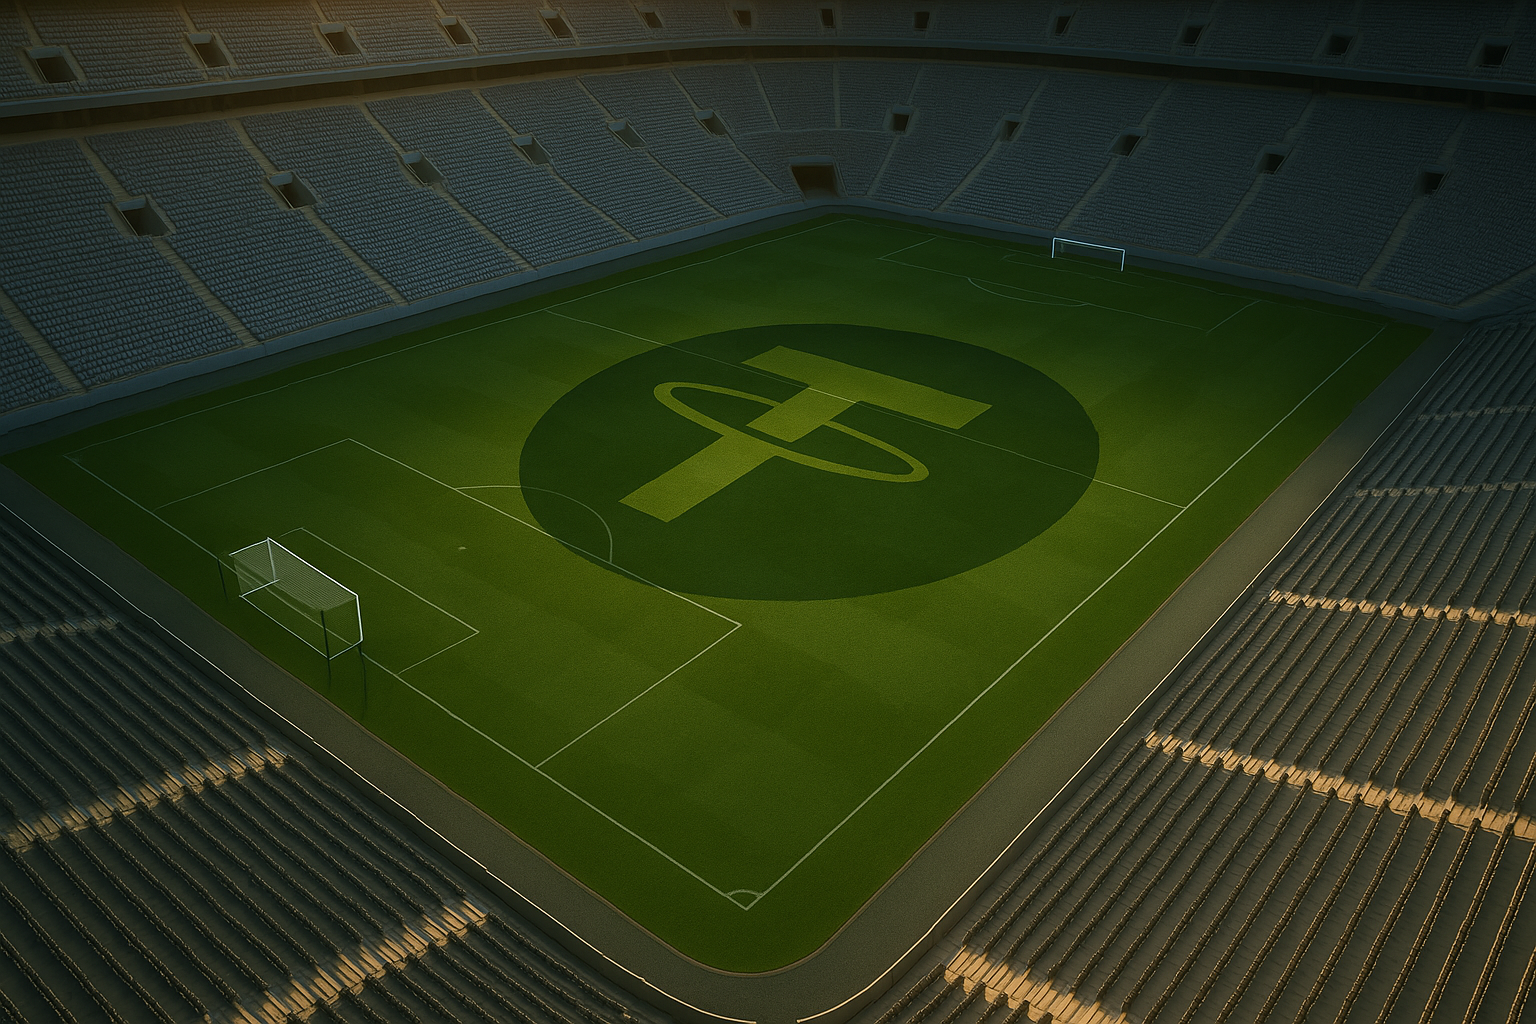
Durante años, el vínculo entre criptomonedas y deporte se ha explicado con una imagen repetida: logos en camisetas, acuerdos de visibilidad y campañas para captar usuarios. Ese modelo sigue existiendo, pero empieza a quedarse corto para algunos actores del sector. El intento de Tether —la compañía detrás de la stablecoin USDT— de hacerse con el control de la Juventus representa un salto cualitativo: el paso del patrocinio a la ambición de compra.
La operación no salió adelante. El accionista mayoritario rechazó la propuesta y dejó claro que el club no está en venta. Sin embargo, el valor informativo no está en el “no”, sino en el hecho de que una empresa nacida en el universo cripto se vea en condiciones de lanzar una oferta por uno de los activos más simbólicos del fútbol europeo. No es una anécdota deportiva: es una señal sobre el tamaño, las aspiraciones y las fricciones del capital cripto cuando intenta entrar en la economía real con algo más que marketing.
Del patrocinio a la compra: por qué este movimiento cambia la lectura
El patrocinio es un intercambio relativamente simple: dinero a cambio de audiencia. Aporta visibilidad, pero no transforma la estructura de poder del activo patrocinado. Una compra —o el intento de convertirse en accionista de control— es otra cosa. Implica influencia, permanencia y, sobre todo, gobernanza. El debate deja de ser “qué marca aparece” y pasa a ser “quién toma decisiones”, quién responde ante reguladores y cómo se gestiona el riesgo reputacional.
Este matiz es importante porque el deporte europeo, a diferencia de otros mercados, no es únicamente un negocio de entretenimiento. También es identidad, cultura y, en muchos casos, un activo con sensibilidad institucional. Cuando el dinero viene acompañado de control, la tolerancia suele reducirse, incluso aunque ese dinero ya esté presente en el sector en forma de acuerdos comerciales.
En ese sentido, el intento de Tether no niega la presencia previa de cripto en el deporte. La amplía. El mensaje implícito es que hay actores que ya no buscan “aparecer”, sino “poseer”. Es un cambio de fase.
¿Cómo de grande tiene que ser una empresa cripto para intentar comprar un club?
Una forma útil de entender esta transición es observar qué tipo de compañías lideran el movimiento. Tether no es un exchange minorista ni una plataforma centrada en campañas publicitarias. Es el emisor de USDT, una stablecoin que funciona como infraestructura de liquidez para el ecosistema cripto y, en muchos países, como sustituto práctico del “dólar digital” para pagos, remesas y ahorro.
En su comunicación pública, la empresa ha insistido en el tamaño de su balance, su exposición a deuda pública estadounidense y sus beneficios acumulados en 2025. Más allá del debate recurrente sobre transparencia —habitual en el sector—, el punto relevante para esta historia es otro: existe un capital cripto con escala suficiente como para competir por activos reales. Y eso altera la conversación sobre quién puede ser propietario de qué en industrias tradicionales.
Además, el movimiento encaja con un fenómeno más amplio: el sector cripto intenta consolidar legitimidad fuera de su propio perímetro. A medida que crece, la narrativa deja de girar solo en torno a usuarios y adopción, y se desplaza hacia presencia en activos “de verdad”: energía, infraestructura, medios, deporte. En la práctica, es un proceso de normalización, pero también una búsqueda de influencia.
Para contextualizar esa madurez del mercado, resulta útil conectar esta noticia con el mapa global de adopción cripto y su integración en la economía real, un proceso que ya se refleja en tendencias por regiones y casos de uso. Ese salto de adopción y de escala ayuda a entender por qué algunas compañías han pasado de financiar campañas a evaluar operaciones que antes eran territorio casi exclusivo de familias empresariales y fondos.
El “no” de la Juventus: límites de control, reputación y estructura europea
La oferta fue rechazada por el accionista de control, que reafirmó la continuidad del proyecto actual. La información disponible apunta a una propuesta en efectivo y a una valoración que buscaba hacerse con la mayoría del capital, además de promesas de inversión asociadas a la operación. Los detalles de la propuesta y el rechazo muestran un choque clásico: ambición financiera frente a voluntad de mantener el control.
La lectura empresarial es clara. En Europa, el factor “reputación” pesa más cuando se trata de propiedad. Un patrocinio se rescinde. Un propietario se hereda, se fiscaliza y se convierte en parte del relato del activo. En un club histórico, esa dimensión se multiplica. Y si el perfil del comprador está asociado a un sector bajo escrutinio regulatorio permanente, el incentivo a decir “no” crece.
Hay otro elemento: el fútbol europeo no se mueve solo por lógica de mercado, sino también por lógicas de comunidad, tradición y política económica. Aunque sea una empresa cotizada o con estructura societaria compleja, el club suele funcionar como un activo “cargado” de simbolismo. Para muchos propietarios, vender no es una decisión puramente financiera; también es un posicionamiento.
Por qué el caso se entiende mejor si se habla de stablecoins
Cuando se mete “cripto” en un mismo saco, se pierde precisión. Una stablecoin no es un token especulativo de baja capitalización. Su promesa —y su riesgo— se apoyan en reservas, liquidez y confianza operativa. En ese sentido, la historia no trata de “un proyecto cripto”, sino de una infraestructura monetaria privada que aspira a ampliar su huella fuera del sistema financiero tradicional.
Este matiz es relevante para el lector porque explica por qué ciertas compañías tienen capacidad de caja y por qué su estrategia puede ser diferente. No buscan solo captar usuarios, sino consolidar posición como plataforma de liquidez global. El papel de las stablecoins en la economía real —especialmente en entornos con inflación, controles de capital o dependencia de remesas— ayuda a entender por qué algunas firmas se perciben a sí mismas como actores “sistémicos” y, en consecuencia, se permiten aspiraciones de compra.
En otras palabras: el intento de Tether no es solo una jugada de imagen. Es coherente con una narrativa de expansión en la que la stablecoin no quiere limitarse a circular dentro del ecosistema cripto, sino respaldarse con presencia, marca y activos fuera de él. El deporte, por alcance global y capacidad de crear legitimidad cultural, es un candidato obvio.
La variable regulación: Europa tolera el uso, vigila el control
La Unión Europea ha elevado el listón regulatorio con el marco MiCA, que establece obligaciones, categorías y requisitos para distintos tipos de criptoactivos y proveedores. Para empresas que operan en el continente —o que aspiran a hacerlo de forma estable—, el entorno es más exigente que hace pocos años. La aplicación de MiCA y sus fechas clave sitúan el debate en un terreno menos ideológico y más práctico: cumplimiento, supervisión, licencias, transparencia y responsabilidad.
Ese contexto no impide acuerdos comerciales; pero hace más sensible cualquier movimiento que implique control o influencia estructural en activos con exposición pública masiva. Un patrocinio puede leerse como publicidad. Una compra puede interpretarse como expansión de poder. Y, con ella, llegan preguntas incómodas: ¿qué jurisdicción aplica?, ¿qué supervisión es relevante?, ¿qué pasa si el emisor se enfrenta a restricciones?, ¿cómo se gestiona el riesgo de marca en un activo socialmente visible?
Por eso, la mejor forma de entender el episodio es asumir una idea simple: Europa convive con el capital cripto, pero es más cautelosa cuando ese capital intenta pasar del escaparate a la sala de mando.
Lo que este intento enseña a empresas e inversores
La operación fallida deja tres aprendizajes trasladables fuera del fútbol. Primero, no todo el dinero es igual. El coste de capital no se mide solo en intereses o valoración; también en reputación, gobernanza y compatibilidad institucional. Segundo, el origen del capital importa más cuando el activo tiene sensibilidad pública. Tercero, el salto de “publicidad” a “propiedad” no es incremental: cambia el tipo de preguntas que el entorno hace.
En una década, el sector cripto ha pasado de ser un experimento marginal a convertirse en un actor capaz de plantear movimientos de M&A sobre activos tradicionales. El mercado puede discutir si esos movimientos son deseables o sostenibles, pero ya no puede ignorarlos. Para el ecosistema empresarial europeo, el caso es un recordatorio de que la economía digital no solo compite en productos: también compite en control.
La pregunta que queda abierta no es si el capital cripto intentará repetir operaciones similares, sino dónde encontrará menos fricción: en mercados más pequeños, en ligas con mayor necesidad de financiación o en activos con menor carga institucional. El deporte europeo, por ahora, parece dispuesto a aceptar el logo; no necesariamente la llave.
Preguntas frecuentes
¿Por qué es relevante que una empresa cripto intente comprar un club de fútbol?
Porque marca un cambio de fase: pasar de acuerdos de marketing a intentar controlar un activo real con gobernanza, reputación y supervisión. La compra implica influencia estructural, no solo visibilidad.
¿En qué se diferencia patrocinar de comprar?
El patrocinio es un contrato temporal que se puede rescindir y que, en general, no altera la toma de decisiones del activo. Comprar (o buscar el control) introduce permanencia, capacidad de decisión y escrutinio regulatorio y reputacional.
¿Qué tiene que ver MiCA con este tipo de operaciones?
MiCA eleva las exigencias de cumplimiento para criptoactivos y proveedores en la UE. Ese entorno hace más sensible cualquier movimiento que implique control de activos muy visibles, porque multiplica las obligaciones y el escrutinio.
¿Por qué hablar de stablecoins y no solo de “cripto”?
Porque una stablecoin se apoya en reservas y liquidez y cumple funciones de infraestructura monetaria en ciertos mercados. Esa diferencia ayuda a explicar por qué algunas compañías tienen caja y ambiciones de expansión más cercanas a las de un actor financiero global.
¿Significa esto que Europa rechaza el dinero cripto en el deporte?
No necesariamente. Europa ha convivido con patrocinios y acuerdos comerciales cripto. El punto sensible aparece cuando el dinero viene acompañado de control, influencia y riesgos reputacionales más difíciles de aislar.
¿Qué puede pasar a partir de ahora?
Es probable que se repitan intentos de este tipo, especialmente en activos con menor resistencia institucional o mayor necesidad de capital. La tendencia de fondo es que parte del capital cripto busca legitimidad y presencia en la economía real.
Publicaciones relacionadas:
- La UE impondrá una tasa de 3 euros a los pequeños paquetes online
- Guía Práctica de la Ley de IA: qué deben saber las pymes tras la entrada en vigor de la nueva normativa
- El boom de los «negocios con propósito»: por qué la nueva generación ya no compra productos, invierte en valores
- Didi, el rival chino de Uber, frena sus planes de expansión a Europa